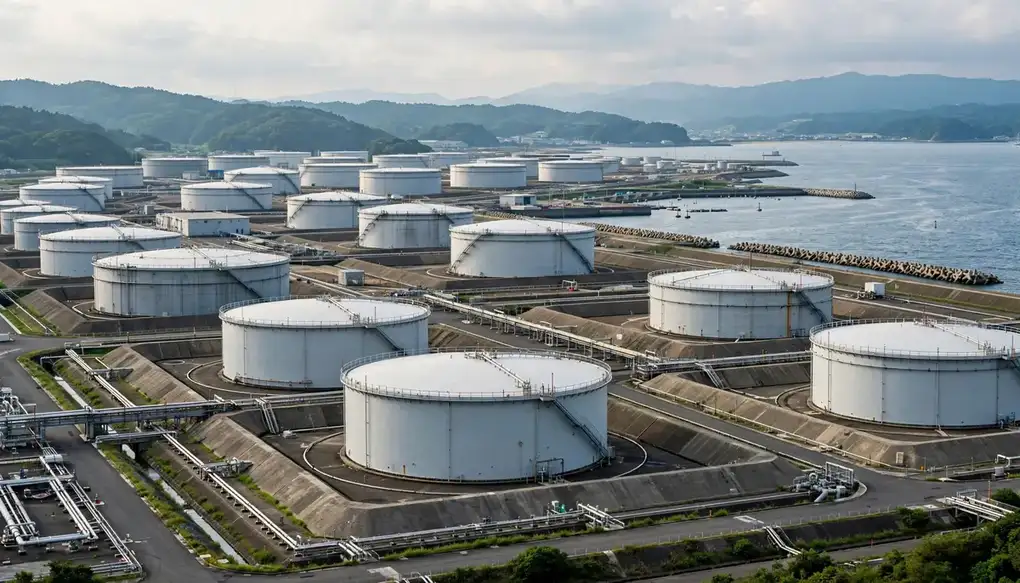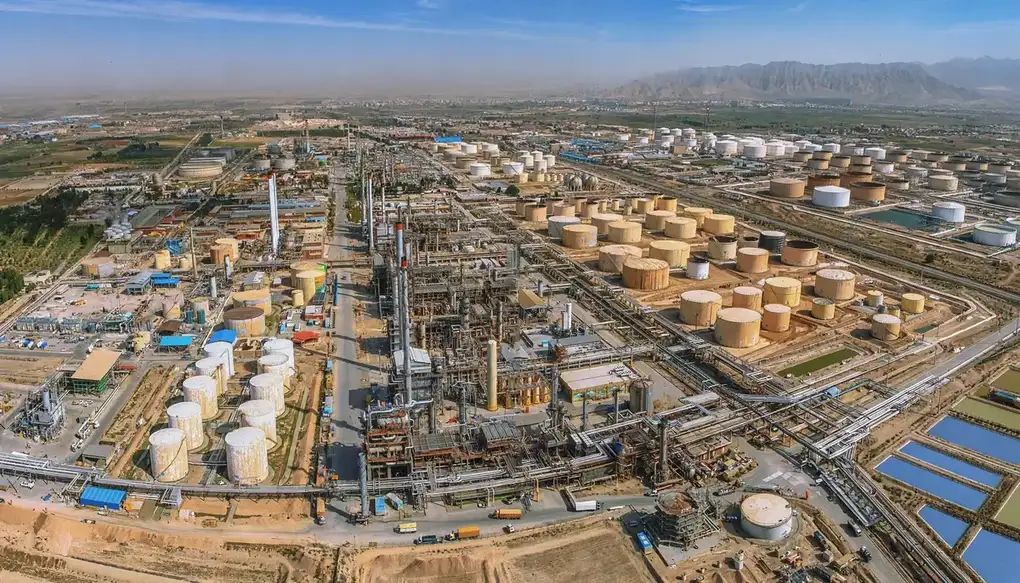
به گزارش انرژی مدیا (آریا اکوپرس)، پالایش نفت اصفهان با نماد بورسی «شپنا» در شهریور ۱۴۰۵، درآمدی معادل ۲۶۰ هزار و ۵۵۷.۷ میلیارد تومان ثبت کرد؛ رقمی که نسبت به مردادماه ۲۸.۷۴ درصد و در مقایسه با شهریور سال گذشته ۳۰۱.۵۴ درصد افزایش یافته است. عملکرد ششماهه این پالایشگاه نیز از ثبت بیش از یکهزار و ۲۵ هزار میلیارد تومان فروش حکایت دارد؛ رشدی که در نگاه نخست چشمگیر است، اما مقایسه آن با مقدار فروش نشان میدهد افزایش درآمد بسیار سریعتر از رشد حجم محصولات پیش رفته است.
بررسی گزارش فعالیت ماهانه شپنا در سامانه کدال نشان میدهد در ششماهه نخست امسال، مقدار فروش شرکت ۱۰.۰۱ درصد افزایش یافته، در حالی که مبلغ فروش ۱۸۹.۴۶ درصد رشد کرده است. این فاصله، پرسش مهمی را درباره منشأ جهش درآمد مطرح میکند: چه میزان از این رشد به افزایش نرخ فروش فرآوردهها مربوط است و چه سهمی از آن را باید به تغییر ترکیب محصولات نسبت داد؟
شهریور؛ فروش ۲۶۰ همتی با رشد ۱۳ درصدی حجم
پالایش نفت اصفهان در شهریور امسال دو میلیون و ۱۶۹ هزار و ۲۱۸ مترمکعب محصول در بازار داخلی فروخت؛ حجمی که در مقایسه با یک میلیون و ۹۰۹ هزار و ۶۴۲ مترمکعب مردادماه، ۱۳.۵۹ درصد افزایش نشان میدهد.
در همین بازه، مبلغ فروش داخلی از ۲۰۲ هزار و ۳۸۷.۱۵ میلیارد تومان به ۲۶۰ هزار و ۵۵۷.۷ میلیارد تومان رسید و ۲۸.۷۴ درصد رشد کرد. به این ترتیب، رشد مبلغ فروش حدود ۱۵ واحد درصد بیشتر از رشد حجم محصولات بود؛ اختلافی که نشان میدهد افزایش تناژ بهتنهایی نمیتواند رشد درآمد شهریور را توضیح دهد.
مقایسه سالانه نیز تصویر پررنگتری ارائه میکند. مقدار فروش شهریور ۱۴۰۵ نسبت به شهریور سال گذشته ۷.۳۹ درصد افزایش یافته، اما مبلغ فروش از ۶۴ هزار و ۸۸۹.۰۱ میلیارد تومان به ۲۶۰ هزار و ۵۵۷.۷ میلیارد تومان رسیده است؛ یعنی افزایشی معادل ۳۰۱.۵۴ درصد.
بنابراین، اگرچه شپنا در شهریور هم حجم فروش بیشتری ثبت کرده و هم درآمد بالاتری به دست آورده، شدت رشد این دو شاخص یکسان نیست.
کارنامه ششماهه؛ یکهزار همت فروش در برابر رشد ۱۰ درصدی حجم
عملکرد تجمیعی شرکت از ابتدای سال تا پایان شهریور، اهمیت این تفاوت را بیشتر میکند. مقدار فروش داخلی شپنا در ششماهه نخست ۱۴۰۵ به ۱۲ میلیون و ۲۳۰ هزار و ۴۷۷ مترمکعب رسید؛ در حالی که این رقم در مدت مشابه سال گذشته ۱۱ میلیون و ۱۱۷ هزار و ۳۸۳ مترمکعب بود. در نتیجه، حجم فروش ۱۰.۰۱ درصد افزایش یافت.
اما در سمت درآمد، ارقام بسیار متفاوت است. مبلغ فروش شرکت از ۳۵۴ هزار و ۳۴۰.۲۷ میلیارد تومان در ششماهه نخست ۱۴۰۴ به یکمیلیون و ۲۵ هزار و ۶۶۴.۷۳ میلیارد تومان در ششماهه نخست امسال رسید؛ رشدی معادل ۱۸۹.۴۶ درصد.
این مقایسه نشان میدهد درآمد ثبتشده شپنا تقریباً ۲.۹ برابر شده، در حالی که حجم فروش تنها حدود یکدهم افزایش یافته است. البته رشد مبلغ فروش بهخودیخود به معنای افزایش مشابه سود خالص نیست؛ زیرا هزینه خرید نفت خام، هزینههای عملیاتی، انرژی، تعمیرات و سایر اقلام مالی نیز در سودآوری نهایی نقش دارند.
نرخهای علیالحساب؛ نکتهای مهم در خوانش ارقام
یکی از ملاحظات اساسی در تحلیل عملکرد شهریور شپنا، وضعیت نرخ فروش برخی محصولات است. طبق توضیح ارائهشده درباره گزارش این دوره، نرخ فروش فرآوردههای اصلی و سوختهای هوایی هنوز اعلام نشده و مبالغ مربوط بهصورت علیالحساب محاسبه شدهاند. این موضوع به آن معناست که ارقام فعلی، مبنای مناسبی برای بررسی عملکرد ثبتشده هستند، اما ممکن است با اعلام نرخهای نهایی و اعمال اصلاحات بعدی تغییر کنند. از این رو، رشد ۳۰۱.۵۴ درصدی فروش شهریور در مقایسه سالانه و افزایش ۱۸۹.۴۶ درصدی درآمد ششماهه باید با توجه به این ملاحظه تفسیر شود.
در چنین شرایطی، نتیجهگیری درباره کیفیت رشد درآمد، بدون بررسی نرخ نهایی فرآوردهها و صورتهای مالی، زودهنگام خواهد بود. همچنین، اطلاعات موجود بهتنهایی مشخص نمیکند چه میزان از رشد ارزش فروش ناشی از تغییر نرخها و چه میزان حاصل تغییر ترکیب محصولات بوده است.
تداوم تولید در شرایط جنگی و پروژه کاهش مازوت
غلامرضا باقریدیزج، مدیرعامل پالایش نفت اصفهان، در اظهاراتی که ۲۷ شهریور ۱۴۰۵ منتشر شد، اعلام کرد فعالیت پالایشگاه در شرایط جنگی متوقف نشده و تولید بهصورت شبانهروزی ادامه داشته است. او همچنین از اجرای پروژهای به ارزش ۸۰۰ میلیون یورو برای کاهش تولید مازوت خبر داد.
تداوم فعالیت پالایشگاه در شرایط دشوار تأمین نفت خام و فرآوردههای نفتی، از منظر پایداری تولید اهمیت دارد. پروژه کاهش مازوت نیز میتواند از منظر ارتقای کیفیت سبد محصولات و بهبود ارزش افزوده پالایشگاه مورد توجه قرار گیرد؛ هرچند آثار مالی آن را باید پس از بررسی میزان پیشرفت پروژه، زمان بهرهبرداری و نتایج عملیاتی ارزیابی کرد.
درآمد بیشتر؛ آیا به سودآوری پایدار تبدیل میشود؟
کارنامه شهریور و ششماهه شپنا از افزایش قابلتوجه مبلغ فروش حکایت دارد؛ اما فاصله میان رشد درآمد و رشد حجم فروش، ضرورت بررسی دقیقتر عوامل اثرگذار بر عملکرد شرکت را نشان میدهد. برای قضاوت درباره کیفیت این جهش، سه شاخص باید در کنار هم قرار گیرند: نرخ نهایی فروش فرآوردهها، روند مقدار فروش و تولید، و تغییرات بهای تمامشده و حاشیه سود عملیاتی.
در نهایت، ثبت بیش از یکهزار همت فروش در ششماهه نخست سال، جایگاه درآمدی قابلتوجه شپنا را نشان میدهد؛ اما پرسش اصلی همچنان پابرجاست: آیا این جهش درآمد با بهبود متناسب سودآوری همراه خواهد شد یا بخش مهمی از رشد ثبتشده، حاصل تغییر نرخهای فروش است؟/